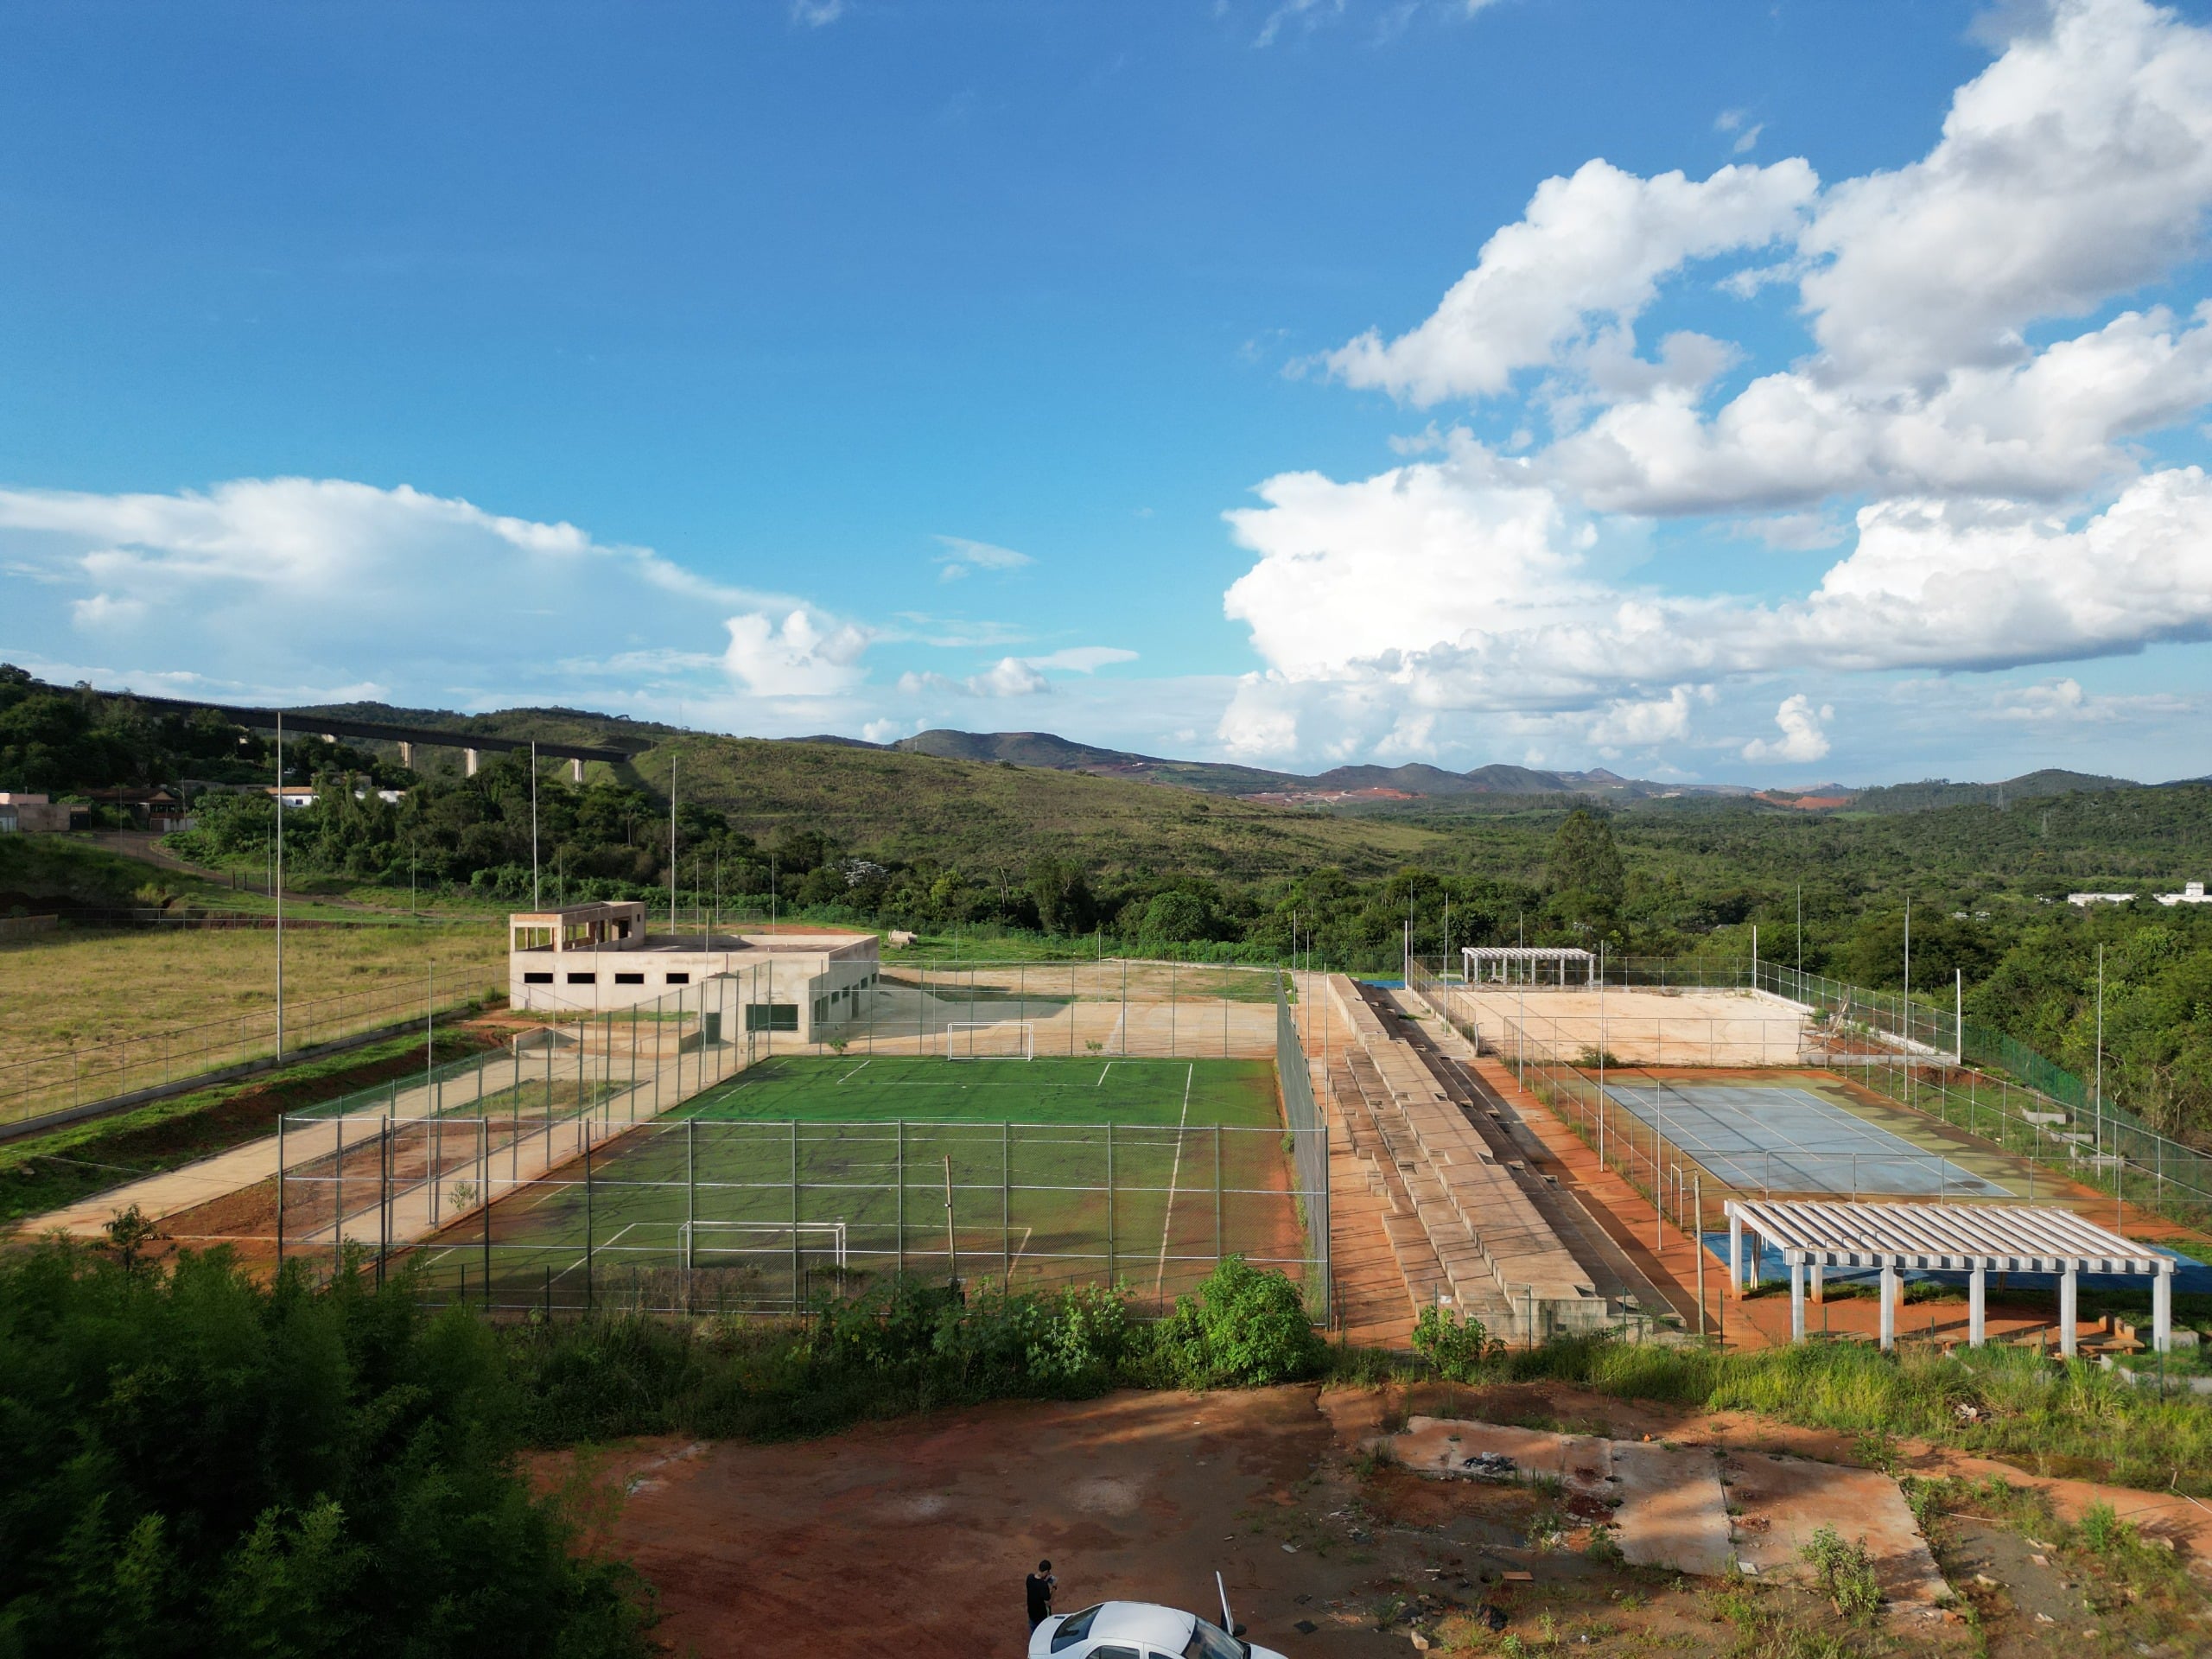
Auditoria aponta falhas em obra de complexo esportivo que pode custar quase R$15 milhões em Barão de Cocais
Relatório identifica problemas de planejamento, projetos, contratos e aditivos; custo total estimado da obra pode chegar a R$ 14,8 milhões
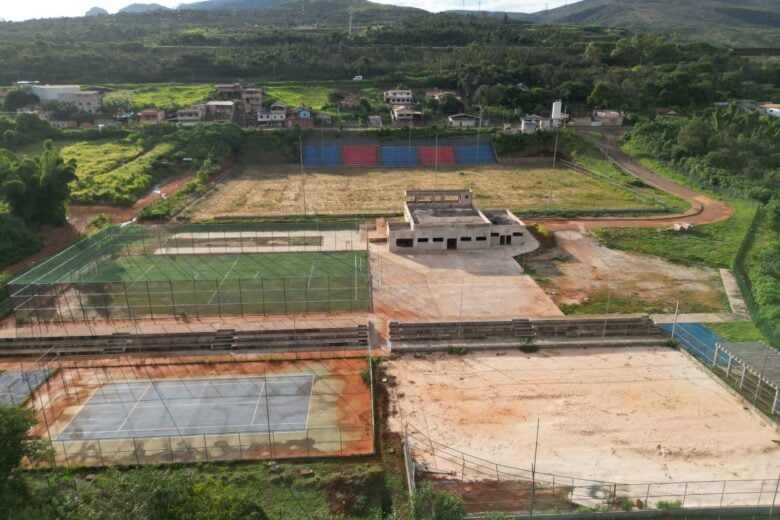
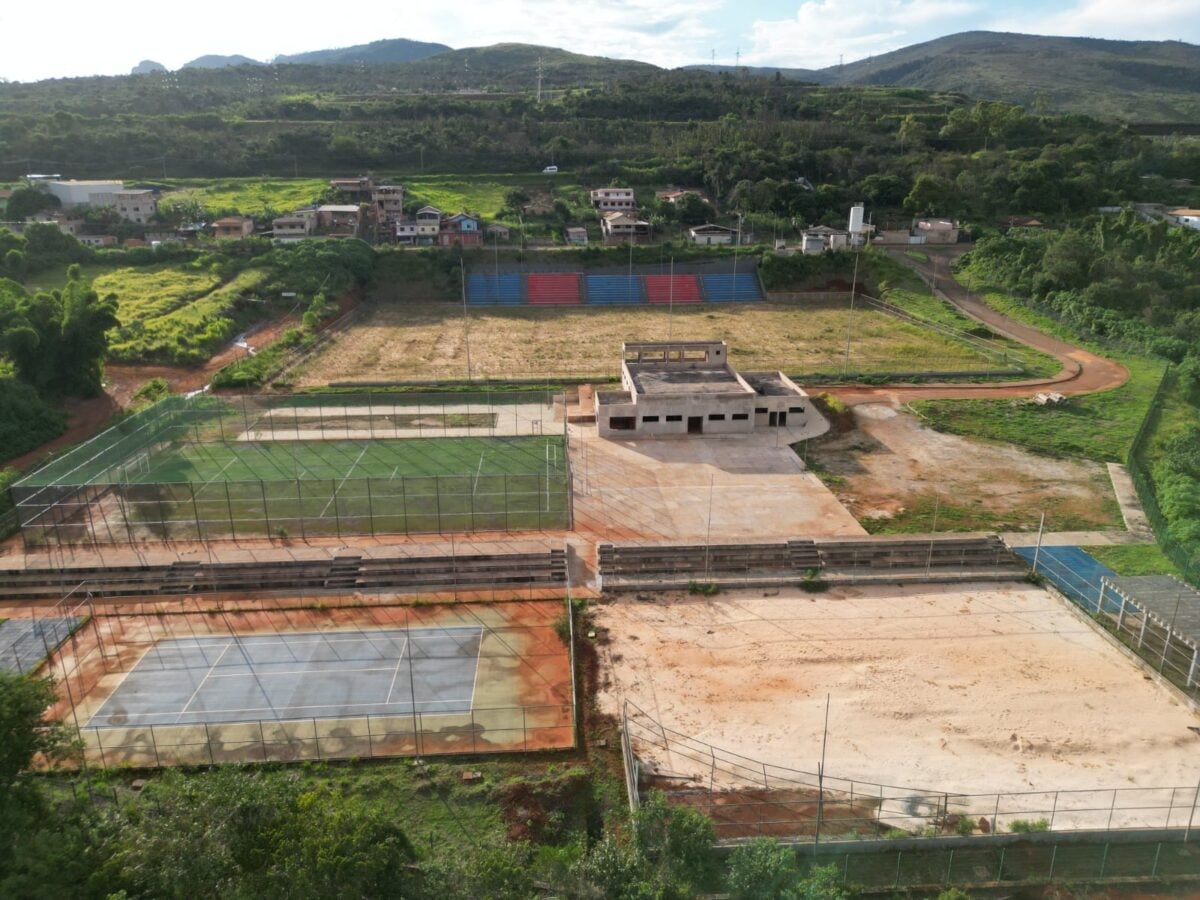
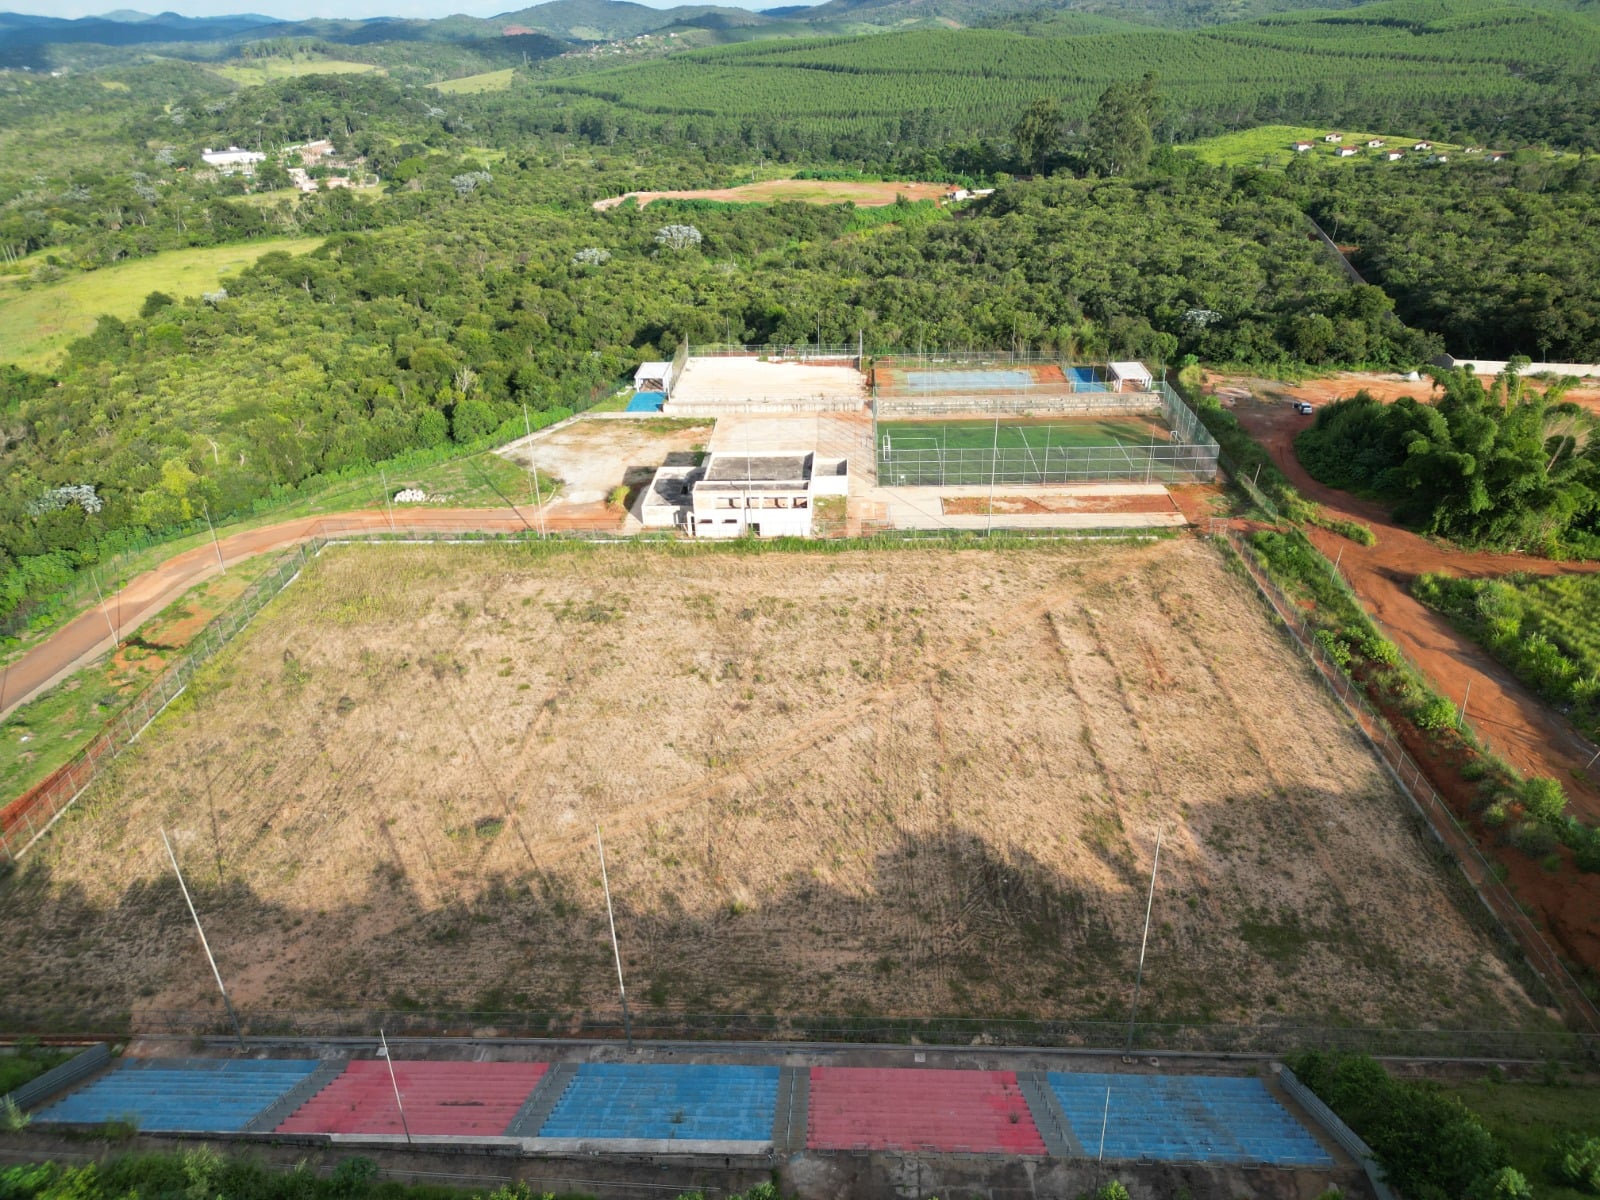
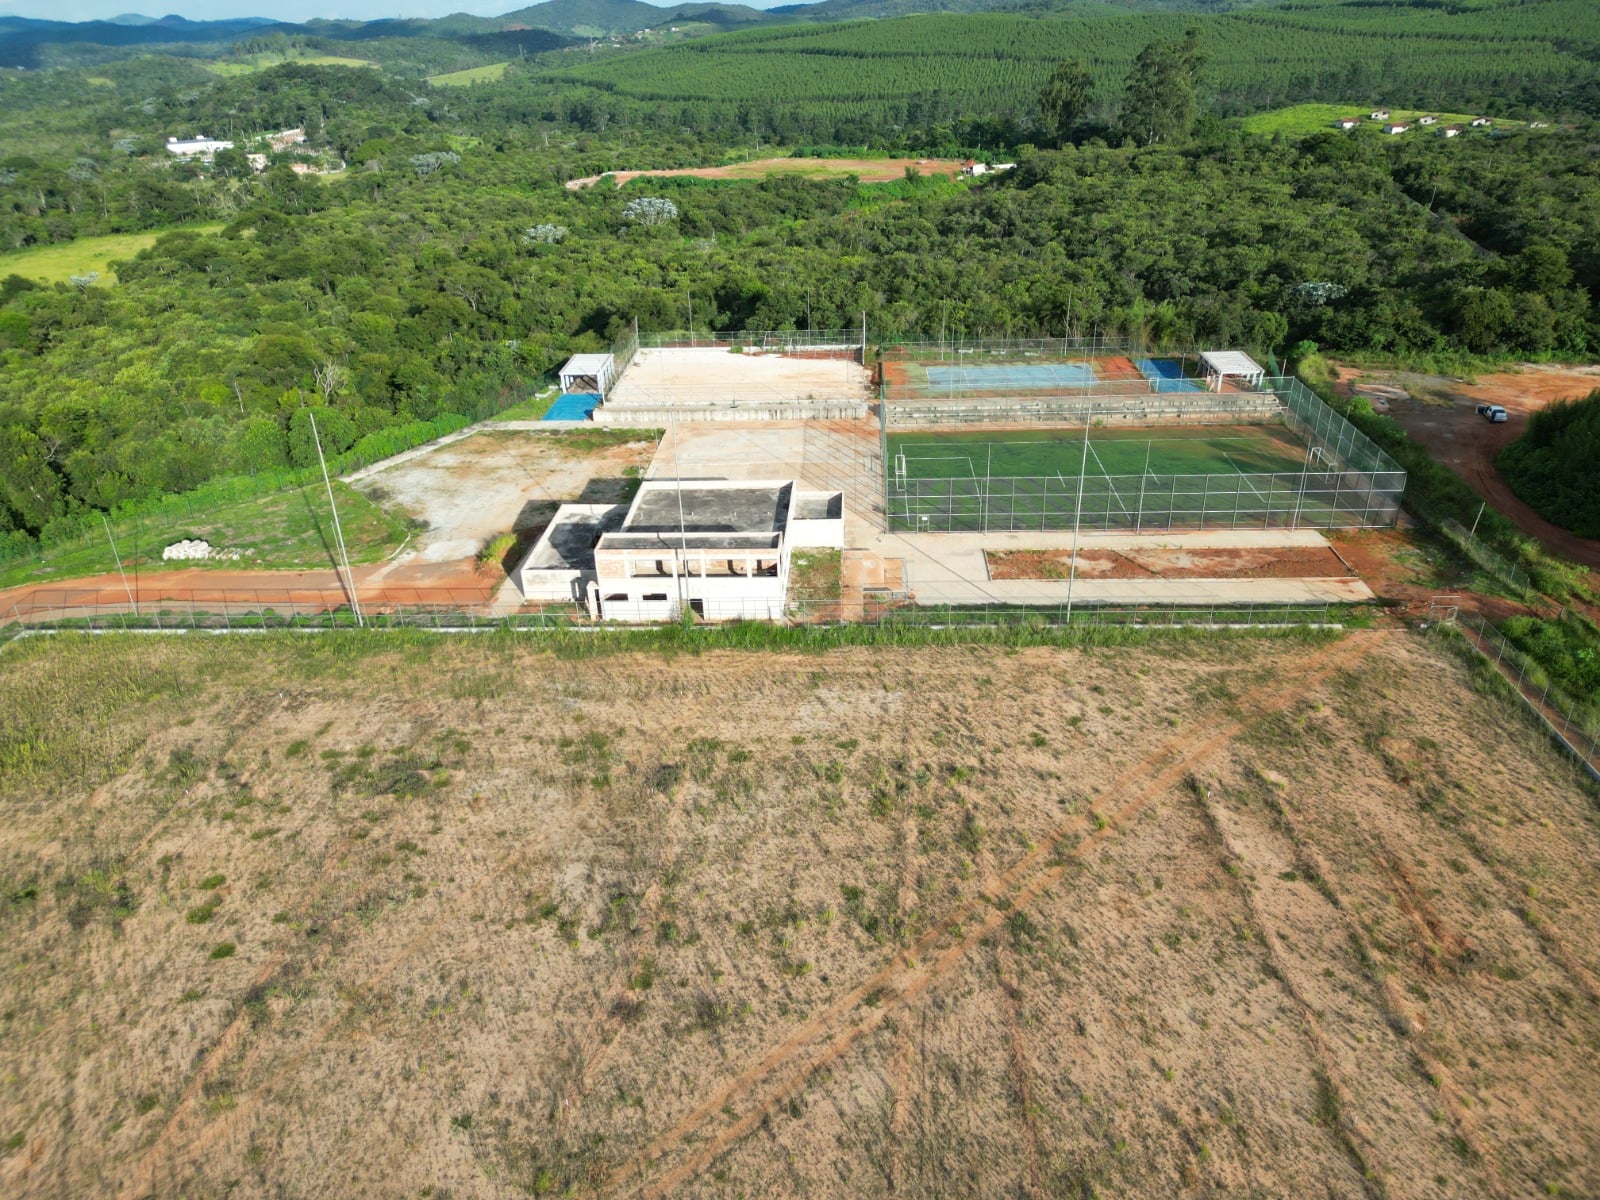
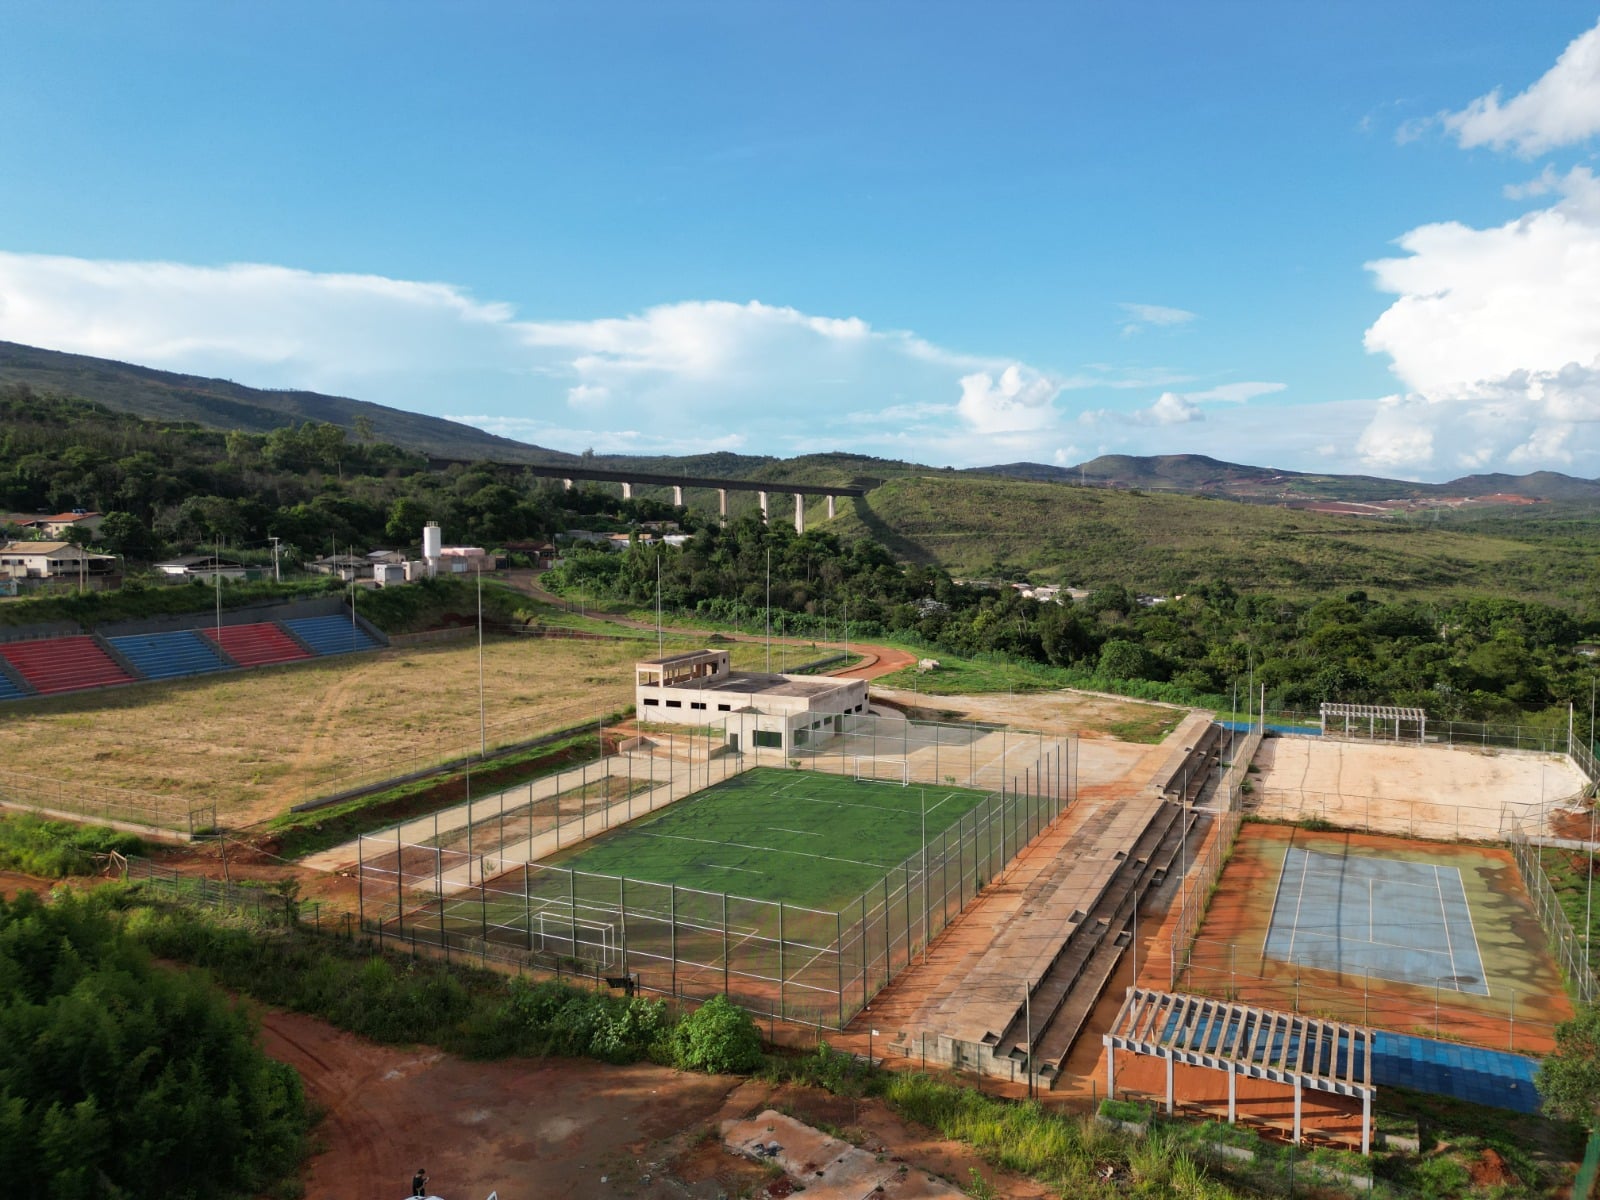
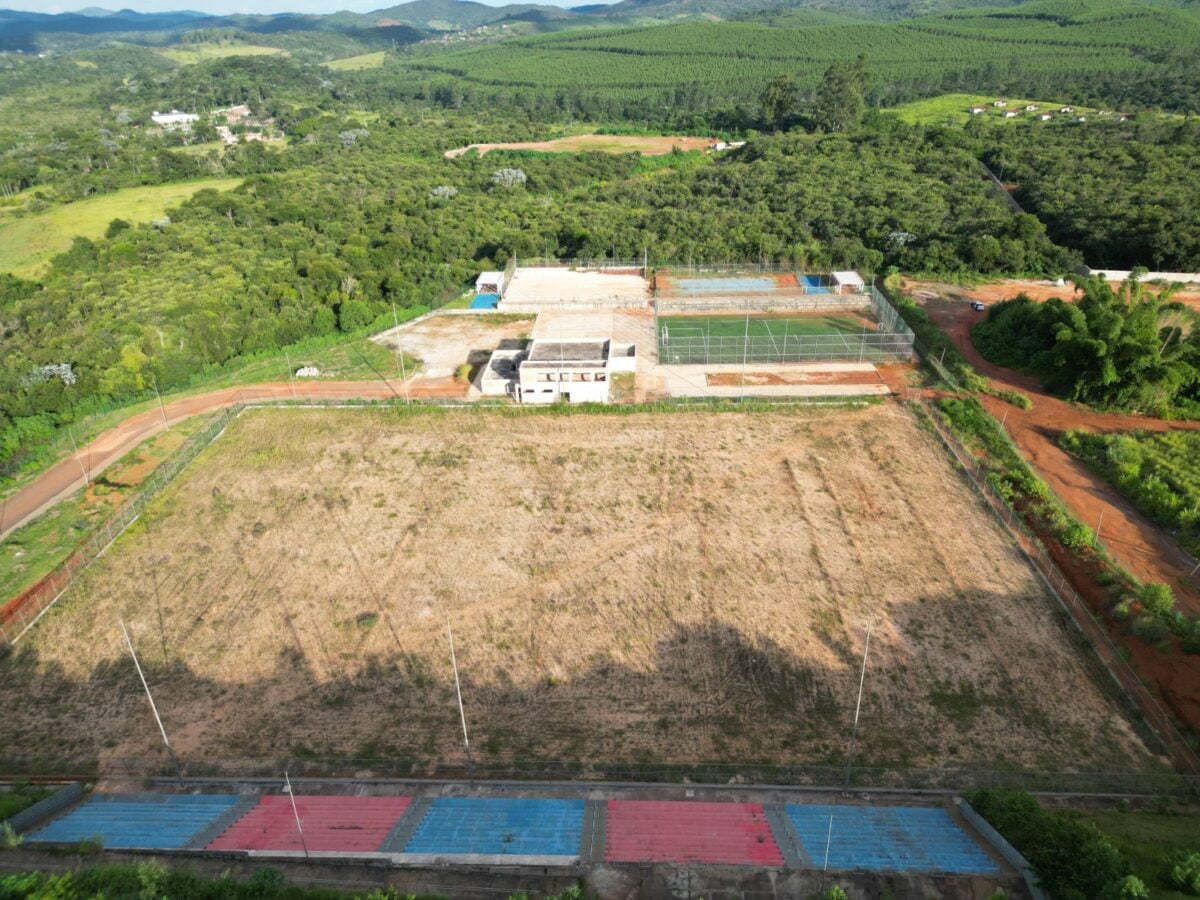
Uma auditoria jurídica realizada a pedido da atual gestão da Prefeitura de Barão de Cocais sobre os contratos do Complexo Esportivo do bairro Dois Irmãos apontou uma série de irregularidades e falhas na condução da obra, iniciada em 2018 e ainda não concluída. O relatório, elaborado entre fevereiro e março de 2026, identificou problemas desde a fase de planejamento até a execução dos contratos e recomendou a adoção de medidas administrativas e o encaminhamento do caso ao Tribunal de Contas do Estado de Minas Gerais (TCE-MG) e ao Ministério Público.
O documento analisou os contratos referentes às duas primeiras etapas do empreendimento. Segundo a auditoria, a falta de planejamento da gestão municipal entre 2017 e 2024 teria contribuído para desperdícios de recursos públicos, necessidade de refazimento ou adequação de projetos, recuperação de estruturas, aditivos sem justificativa considerada adequada e custos que não estavam previstos originalmente.
A auditoria ressalta, porém, que não foi realizada uma análise financeira, contábil, de engenharia ou operacional da obra. O trabalho teve natureza jurídica e de conformidade, com exame de documentos, contratos, registros e esclarecimentos prestados por servidores municipais.
Diante dos apontamentos, a atual gestão municipal informou que já conduz duas frentes de trabalho para apurar os problemas e definir os próximos passos do empreendimento. Uma delas é voltada à apuração administrativa e financeira dos fatos relacionados à obra, enquanto a outra analisa, do ponto de vista técnico, as adequações necessárias para estabelecer em quais condições o complexo poderá ter continuidade.
Como parte da apuração, a Prefeitura de Barão de Cocais informou que será instaurada uma Tomada de Contas Especial para verificar e quantificar eventual dano aos cofres públicos. O procedimento terá como objetivo esclarecer os fatos, verificar se houve eventual prejuízo ao erário e identificar possíveis responsáveis, com base nos elementos técnicos e administrativos que ainda serão levantados.
O que a auditoria identificou?
Um dos principais apontamentos está na origem do empreendimento. Conforme o relatório, não foram encontrados estudos técnicos preliminares ou estudo de viabilidade antes da elaboração do projeto básico e da contratação da primeira etapa. A auditoria afirma que o projeto básico não apresentava elementos necessários para avaliar adequadamente a viabilidade técnica, ambiental e econômica do complexo. Entre os pontos citados estão a ausência de avaliação adequada do impacto ambiental, do custo da obra, dos métodos de execução e do prazo necessário para conclusão.
O relatório também aponta que o projeto básico não teria sido formalmente aprovado pela autoridade competente antes da licitação. Segundo a auditoria, a própria servidora responsável pela fiscalização da segunda etapa informou que não houve aprovação formal dos projetos entre o município, empresas terceirizadas e secretarias municipais.
Segundo a documentação analisada, problemas identificados durante a execução obrigaram alterações no projeto original. A auditoria cita falhas nas dimensões das quadras, na implantação do empreendimento no terreno, erros em quantitativos e ausência de serviços necessários à construção de equipamentos e edificações. Essas alterações contribuíram para que parte dos serviços não pudesse ser incluída no contrato inicial, levando à abertura de uma segunda licitação. O relatório registra que a segunda etapa deveria concluir o empreendimento iniciado na primeira.
A auditoria também encontrou evidências de que determinados serviços foram executados e posteriormente retirados do contrato. Entre os exemplos está o ginásio poliesportivo, cuja execução chegou a ser registrada nos relatórios diários de obra antes de sua posterior supressão por meio de aditivo.
Outro problema apontado foi a infraestrutura necessária para o funcionamento do complexo. A auditoria afirma que a rede elétrica local não atendia à demanda prevista para o empreendimento. O padrão trifásico foi solicitado em 2018 e, segundo informação prestada durante a auditoria, só teria sido instalado em março de 2026.
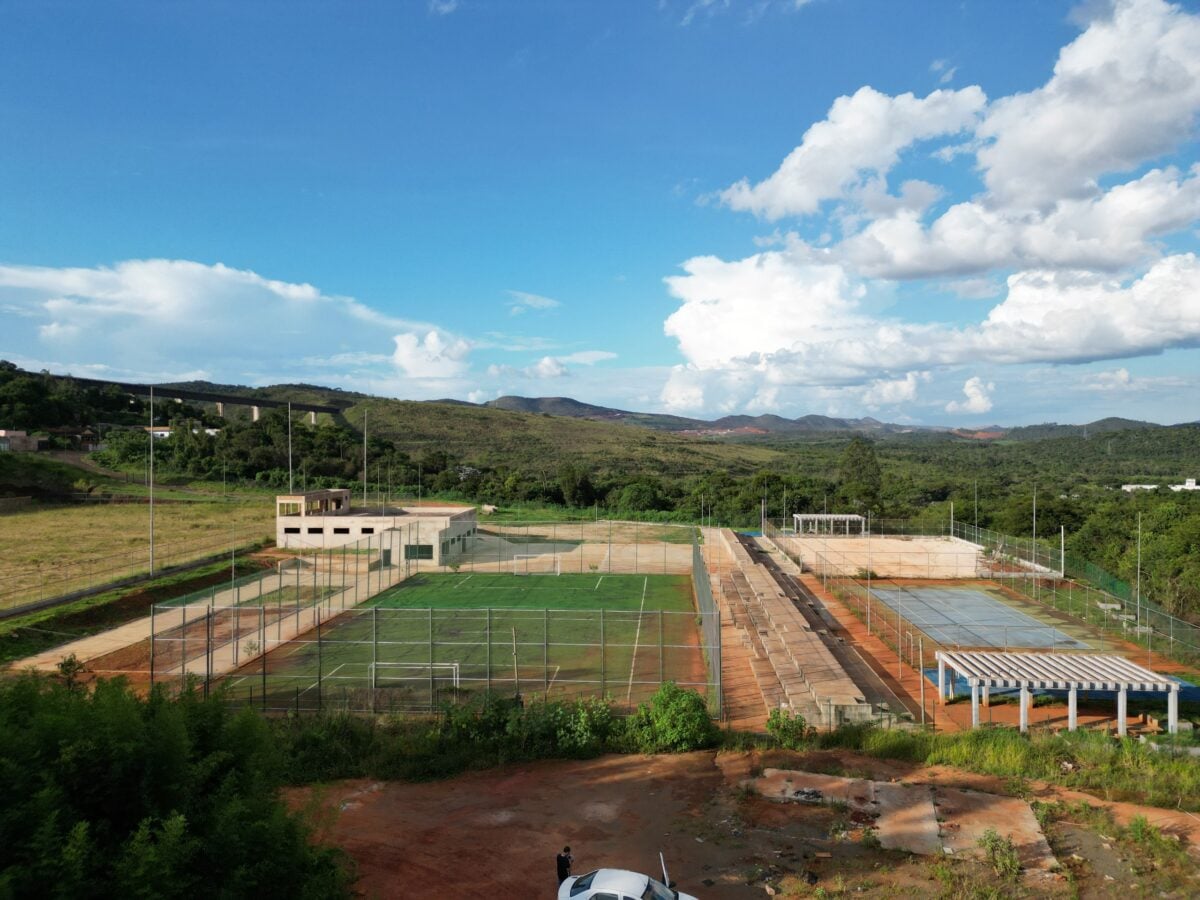
Obra começou sem licença ambiental para parte da área
O relatório também registra que a obra teve início sem licença ambiental para a maior parte da área correspondente ao empreendimento. A auditoria aponta ainda problemas relacionados ao abastecimento de água. Segundo o documento, a vazão fornecida pela Copasa era estimada em 3 mil litros por hora, enquanto a irrigação do campo de futebol exigiria 53.669 litros por dia após o plantio do gramado. O reservatório existente, com capacidade de 50 mil litros, também seria insuficiente para atender simultaneamente ao campo e às demais estruturas.
O segundo contrato, firmado em 2023 com a Diminas Construções EIRELI EPP, tinha valor inicial de R$ 5,77 milhões. Conforme os documentos analisados, foram realizados aditivos que elevaram o contrato para cerca de R$ 7,42 milhões.
O relatório aponta questionamentos sobre alterações contratuais e afirma que parte dos serviços acrescentados já poderia ser conhecida desde a primeira etapa. Um dos exemplos envolve a inclusão de almoxarife e o replanejamento do canteiro de obras, necessidades que, segundo a auditoria, já apareciam na documentação da primeira etapa.
Em outro apontamento, a auditoria afirma que a inclusão de determinados profissionais no contrato — como auxiliar de engenharia, almoxarife e empresa especializada em campo de futebol — não teria sido justificada por alterações qualitativas ou aumento de demanda. O relatório classifica os valores pagos a esse título como despesas indevidas e possíveis prejuízos ao erário.
Custo pode chegar a R$ 14,8 milhões
Um dos dados de maior impacto apresentados no relatório é a projeção do custo total do empreendimento. Considerando os valores efetivamente pagos nas duas primeiras etapas e o valor estimado para a terceira, a auditoria calcula que o complexo poderá alcançar R$ 14.826.355,08. O montante representa quase três vezes o valor inicialmente estimado para a primeira etapa, que era de R$ 5.684.588,79.
Na primeira etapa, o contrato tinha valor inicial de aproximadamente R$ 5,26 milhões. Já na segunda, o contrato começou em R$ 5,77 milhões e, após os aditivos registrados na documentação, chegou a cerca de R$ 7,42 milhões.
A auditoria ressalva que o valor de eventual dano aos cofres públicos não foi quantificado. Segundo o documento, são necessários levantamentos técnicos de engenharia e documentos que não estavam disponíveis, como livros de ocorrência, diários de obra, reprogramações e cronogramas.
Auditoria aponta possíveis responsabilidades
O relatório afirma que algumas das condutas identificadas podem, em tese, caracterizar atos de improbidade administrativa ou até crimes, mas ressalta que a responsabilização depende da apuração pelas instâncias competentes. Entre as medidas recomendadas está a realização de uma Tomada de Contas Especial, para quantificar eventual dano ao erário, além da possibilidade de abertura de processos administrativos disciplinares e de responsabilização.
A auditoria também recomenda que o relatório seja encaminhado ao Tribunal de Contas de Minas Gerais, para análise das irregularidades apontadas, e ao Ministério Público de Minas Gerais, em razão do acordo firmado envolvendo a Vale e a execução de parte das obras do complexo. O documento também aponta que, caso sejam comprovados danos e responsabilidades, o município poderá avaliar medidas judiciais para buscar o ressarcimento dos prejuízos.
O relatório registra que o contrato da primeira etapa foi rescindido em outubro de 2025. A segunda etapa, por sua vez, não foi suficiente para concluir todos os serviços necessários à entrega do complexo, mesmo após os aditivos realizados. A auditoria afirma que a execução da terceira etapa será necessária para finalizar o empreendimento e prevê despesas adicionais para recuperação ou refazimento de estruturas executadas anteriormente, em razão do desgaste provocado pelo tempo e de depredações.
Desde agosto de 2025, segundo o relatório, o Município mantém vigilância patrimonial no local para preservar os ativos públicos até a contratação da empresa responsável pela terceira etapa. A auditoria conclui que a falta de planejamento teria provocado desperdício de recursos e aponta a necessidade de aprofundamento das apurações para dimensionar os danos efetivamente causados ao município.
O que diz a Prefeitura de Barão do Cocais?
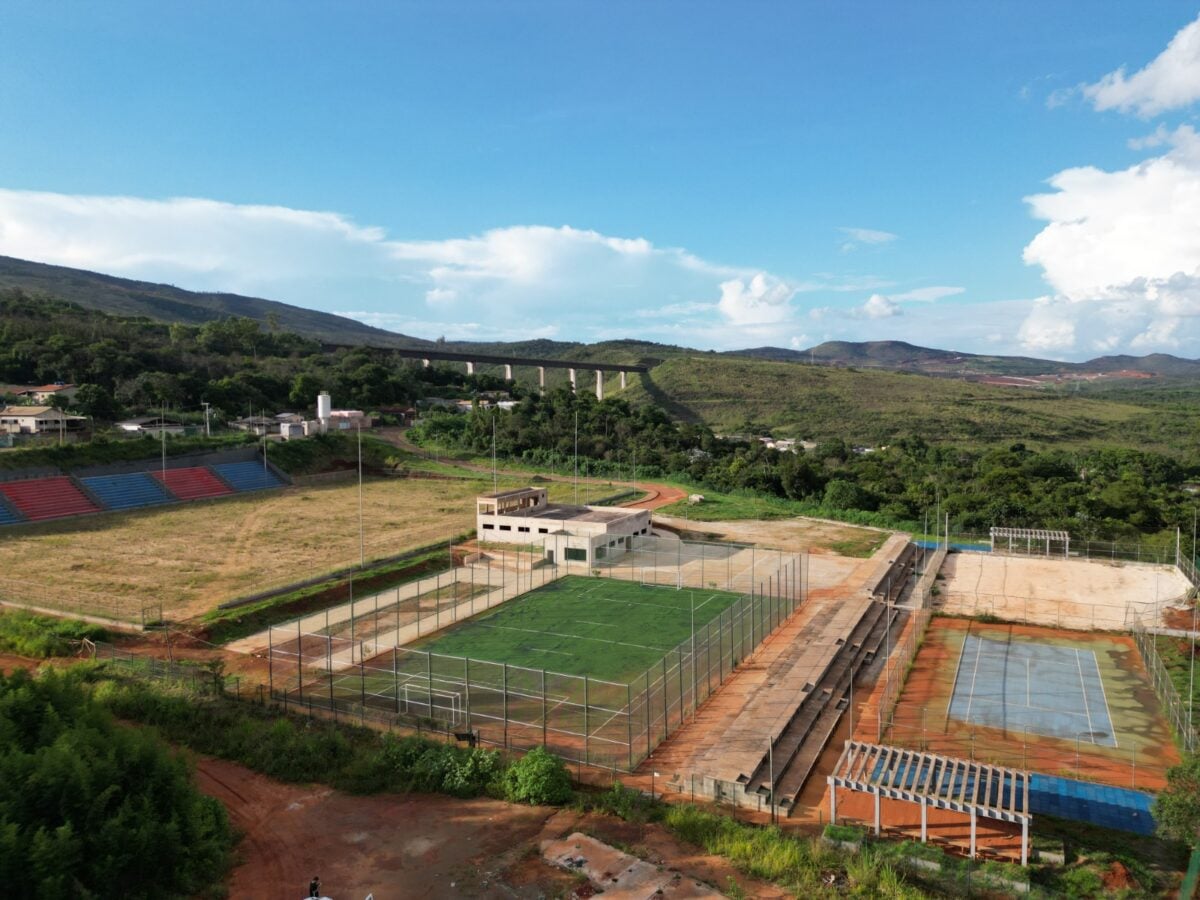
Em nota enviada à DeFato, a Prefeitura de Barão de Cocais informou que realizou uma auditoria técnica de conformidade sobre o Complexo Esportivo Dois Irmãos para analisar os procedimentos relacionados ao empreendimento e subsidiar as providências administrativas necessárias. Segundo o município, o relatório e os documentos produzidos durante o trabalho foram disponibilizados no site oficial da Prefeitura e encaminhados ao Ministério Público para conhecimento e adoção das medidas que entender cabíveis.
O município também afirmou que acompanha as análises realizadas pela AECOM, auditoria socioambiental contratada pelo Ministério Público no âmbito do acordo judicial de reparação pelos danos provocados pela elevação do nível de emergência da barragem Sul Superior, da Mina Gongo Soco, em março de 2019. De acordo com a Prefeitura, a empresa apresentou apontamentos e recomendações relacionados aos projetos e às condições necessárias para a continuidade da obra.
Ainda segundo o Executivo, uma manifestação da AECOM emitida em julho de 2026 apontou a necessidade de novas adequações nos projetos, principalmente em relação à acessibilidade e à legislação atualmente vigente. A partir dessas recomendações, a Prefeitura disse ter realizado novas análises técnicas para avaliar as condições de continuidade do empreendimento.
Neste momento, o município conduz duas frentes de trabalho. Uma delas é voltada à apuração administrativa e financeira dos fatos relacionados à obra. A outra trata da análise técnica das adequações necessárias para definir em quais condições o empreendimento poderá ter continuidade.
Como parte da apuração, a Prefeitura informou que será instaurada uma Tomada de Contas Especial para verificar e quantificar eventual dano aos cofres públicos. Para isso, será necessária a nomeação de uma comissão específica e a contratação de uma empresa especializada em engenharia, que deverá realizar o levantamento e a quantificação técnica de possíveis danos.
A Prefeitura ressaltou que a Tomada de Contas Especial terá justamente a função de esclarecer os fatos, verificar se houve eventual prejuízo ao erário e identificar possíveis responsáveis, com base nos elementos técnicos e administrativos que ainda serão levantados.
Sobre o custo estimado para a conclusão do complexo e os prazos para retomada e finalização da obra, o município informou que esses dados ainda estão sendo analisados no âmbito das avaliações técnicas e da apuração administrativa. Por isso, segundo a Prefeitura, valores e prazos definitivos somente serão informados após a conclusão dos levantamentos.
Galeria de Fotos